বিশেষ প্রতিবেদন |
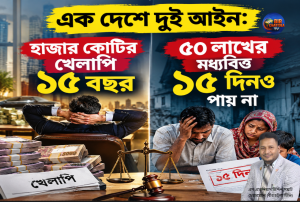
বীর চট্টলা টিভি র অনুসন্ধান। “দেশে এখন খেলাপি ঋণ ৬ লাখ ১০ হাজার কোটি টাকা। এই টাকা দিয়ে দুইটা পদ্মা সেতু করা যায়। বাংলাদেশ ব্যাংকের সর্বশেষ প্রতিবেদন বলছে, এই ৬ লাখ ১০ হাজার কোটি টাকার মধ্যে ৪ লাখ ১০ হাজার কোটি টাকা আটকে আছে মাত্র ৩০০ জন বড় ঋণ গ্রহীতার কাছে। গড়ে এক এক জনের কাছে ১ হাজার ৩০০ কোটি টাকা।
আর বাকি ২ লাখ কোটি টাকা আটকে আছে ৮০ লাখ মধ্যবিত্ত, নিম্নবিত্ত, ক্ষুদ্র ব্যবসায়ী, দোকানদার ও কৃষকের কাছে। গড়ে এক এক জনের কাছে আড়াই লাখ থেকে ৫০ লাখ টাকা।
প্রশ্ন একটাই – এক দেশে দুই আইন কেন?” “অনুসন্ধানে দেখা গেছে, বিগত দুই বছরে বাংলাদেশ ব্যাংক ঋণ পুনঃতফসিল নিয়ে ১০টি বড় সার্কুলার জারি করেছে।
বড় ঋণ গ্রহীতাদের জন্য –
BRPD সার্কুলার নং ১৬/২০২২, BRPD সার্কুলার নং ০৭/২০২৫ এবং ২৯ সেপ্টেম্বর ২০২৫ তারিখের নতুন নির্দেশ। সেখানে স্পষ্ট বলা আছে – যাদের ঋণ ১০০০ কোটি টাকা বা তার বেশি, তারা ১৫ বছর পর্যন্ত বিশেষ পুনঃতফসিল পাবেন, ২ বছর গ্রেস পিরিয়ড সহ। ডাউন পেমেন্ট মাত্র ১ থেকে ২.৫ শতাংশ। ৫০০ কোটি টাকার উপরে হলে ২৯ বছর পর্যন্ত সুবিধা।
আর মধ্যবিত্ত ও CMSME-র Cottage micro small and medium Enterprise এর জন্য – BRPD banking regulation and policy department সার্কুলার নং ১৩/২০২৩ এবং BRPD সার্কুলার লেটার নং ০৫/২০২৪। সেখানে বলা আছে – ২ কোটি টাকা পর্যন্ত ঋণে সর্বোচ্চ ৩ বছর পুনঃতফসিল, ডাউন পেমেন্ট ১০ থেকে ১৫ শতাংশ, কোনো সুদ মওকুফ নেই, গ্রেস পিরিয়ড মাত্র ৩ থেকে ৬ মাস।
অর্থাৎ, বড়দের জন্য ৮টি সার্কুলারে ছাড়, আর ছোটদের জন্য ২টি সার্কুলারে শর্ত।
বাংলাদেশ ব্যাংকের সাবেক গভর্নর ড. সালেহউদ্দিন আহমেদ বলেছিলেন – ‘লাখ লাখ সার্টিফিকেট মামলা করা হয়েছে ছোট ঋণ গ্রহীতার বিরুদ্ধে, যারা নিম্নবিত্ত কর্মচারী, ক্ষুদ্র উদ্যোক্তা। কিন্তু বড় ঋণ গ্রহীতার বিরুদ্ধে এমন আইনি ব্যবস্থা খুব কমই দেখা গেছে।’ হাইকোর্টও পর্যবেক্ষণে বলেছে – ‘বড় খেলাপিদের পৃষ্ঠপোষকতা করা হচ্ছে, ছোটদের হয়রানি করা হচ্ছে।'”
মধ্যবিত্ত খেলাপি নয়, ট্যাগ পেয়েছে
“অর্থঋণ আদালতের তথ্য বলছে, বর্তমানে ৩৬ হাজার ৭৭২টি মামলা বিচারাধীন। এর মধ্যে রাষ্ট্রায়ত্ত ব্যাংকের ২১ হাজার ৬০৬টি মামলা, টাকার পরিমাণ ১১ হাজার ৪৯০ কোটি টাকা। এর ৯০ শতাংশই ৫০ লাখ টাকার নিচের ঋণ। কেন মধ্যবিত্ত খেলাপি হচ্ছে? অনুসন্ধানে তিনটি কারণ পাওয়া গেছে।
প্রথম, হিসাবের গরমিল। একই ঋণের জন্য চেক ডিজঅনারের মামলায় এক হিসাব, অর্থঋণ আদালতে আরেক হিসাব। ১২ লাখ টাকা পর্যন্ত গরমিলের অভিযোগ রয়েছে। বাংলাদেশ ব্যাংকের সার্কুলারে বলা আছে গ্রাহককে স্বচ্ছ স্টেটমেন্ট দিতে হবে, কিন্তু মানা হচ্ছে না।
দ্বিতীয়, সুদের সুদ ও চক্রবৃদ্ধি সুদ। বড় ঋণে সুদ ৯ শতাংশ, ছোট ঋণে ১৩ থেকে ১৫ শতাংশ। তার সাথে কোর্ট ফি, আইনজীবীর খরচ যোগ করে ৩৫ লাখ টাকার ঋণ ৪৬ লাখ টাকা হয়ে যায়। তীয়, আচরণগত হয়রানি। বাংলাদেশ ব্যাংকের ভোক্তা সুরক্ষা নীতিমালায় বলা আছে – গ্রাহকের আর্থিক অবস্থা ও ক্যাশ ফ্লো বিবেচনা করতে হবে। কিন্তু মাঠ পর্যায়ে হুমকি-ধমকির অভিযোগ রয়েছে। ফলে যারা দিতে চায়, তারাও ভয়ে ট্যাগ পাচ্ছে।”
“এই অবস্থা থেকে বের হতে সরকারের কাছে ৪ দফা প্রস্তাব –
এক, ২ লাখ কোটি টাকা আদায়ের ফর্মুলা। যাদের ঋণ ৫০ লাখ টাকার নিচে, তাদের যদি ৩ বছর সুদ মওকুফ করে মূল টাকা ৫ বছরে ৬০ কিস্তিতে আদায় করা হয়, তাহলে ২ লাখ কোটির মধ্যে ১ লাখ ৬০ হাজার কোটি টাকা ১ থেকে ২ বছরের মধ্যে আদায় সম্ভব। বড় ঋণের ৪ লাখ কোটি ১৫ বছরেও আদায় হবে না।
দুই, এক দেশ, এক সার্কুলার নীতি। বড়দের জন্য ১৫ বছর হলে, ছোটদের জন্যও ৮ বছর, ২ বছর গ্রেস, ২ শতাংশ ডাউন পেমেন্ট – সেম টু সেম সুবিধা দিতে হবে। তিন, আইনগত ব্যবস্থা। ব্যাংক কোম্পানি আইন ১৯৯১ এর ১০৯ ধারা অনুযায়ী ইচ্ছাকৃত ভুল হিসাব বা হয়রানির প্রমাণ পেলে সংশ্লিষ্ট কর্মকর্তার বিরুদ্ধে জরিমানা ও প্রশাসনিক ব্যবস্থা নেওয়ার ক্ষমতা বাংলাদেশ ব্যাংকের আছে। অর্থঋণ আদালত আইন ২০০৩ এর ১১ ধারায় মিথ্যা মামলা করলে ব্যাংকের বিরুদ্ধে ক্ষতিপূরণ চাওয়া যায়।
চার, স্বচ্ছতা। ১০০০ কোটি টাকার উপরে যারা পুনঃতফসিল পাচ্ছেন, তাদের নাম যেমন মধ্যবিত্তের নাম CIB Cadet Information Bureau তে প্রকাশ করা হয়, তেমনি বাংলাদেশ ব্যাংকের ওয়েবসাইটে প্রকাশ করতে হবে। এবং প্রতিটি জেলায় জেলা প্রশাসক ও বাংলাদেশ ব্যাংকের যৌথ গণশুনানি করতে হবে, যা সরাসরি সম্প্রচার করা হবে।
২ লাখ কোটি টাকা কোনো খেলাপি টাকা নয়, এটা আটকে থাকা মধ্যবিত্তের সম্মান। এই টাকা ফেরত আনতে হলে এসি রুম থেকে বের হয়ে মাঠে আসতে হবে।
“এই ছিল বীর চট্টলা টিভির বিশেষ অনুসন্ধান – এক দেশে দুই আইন।”